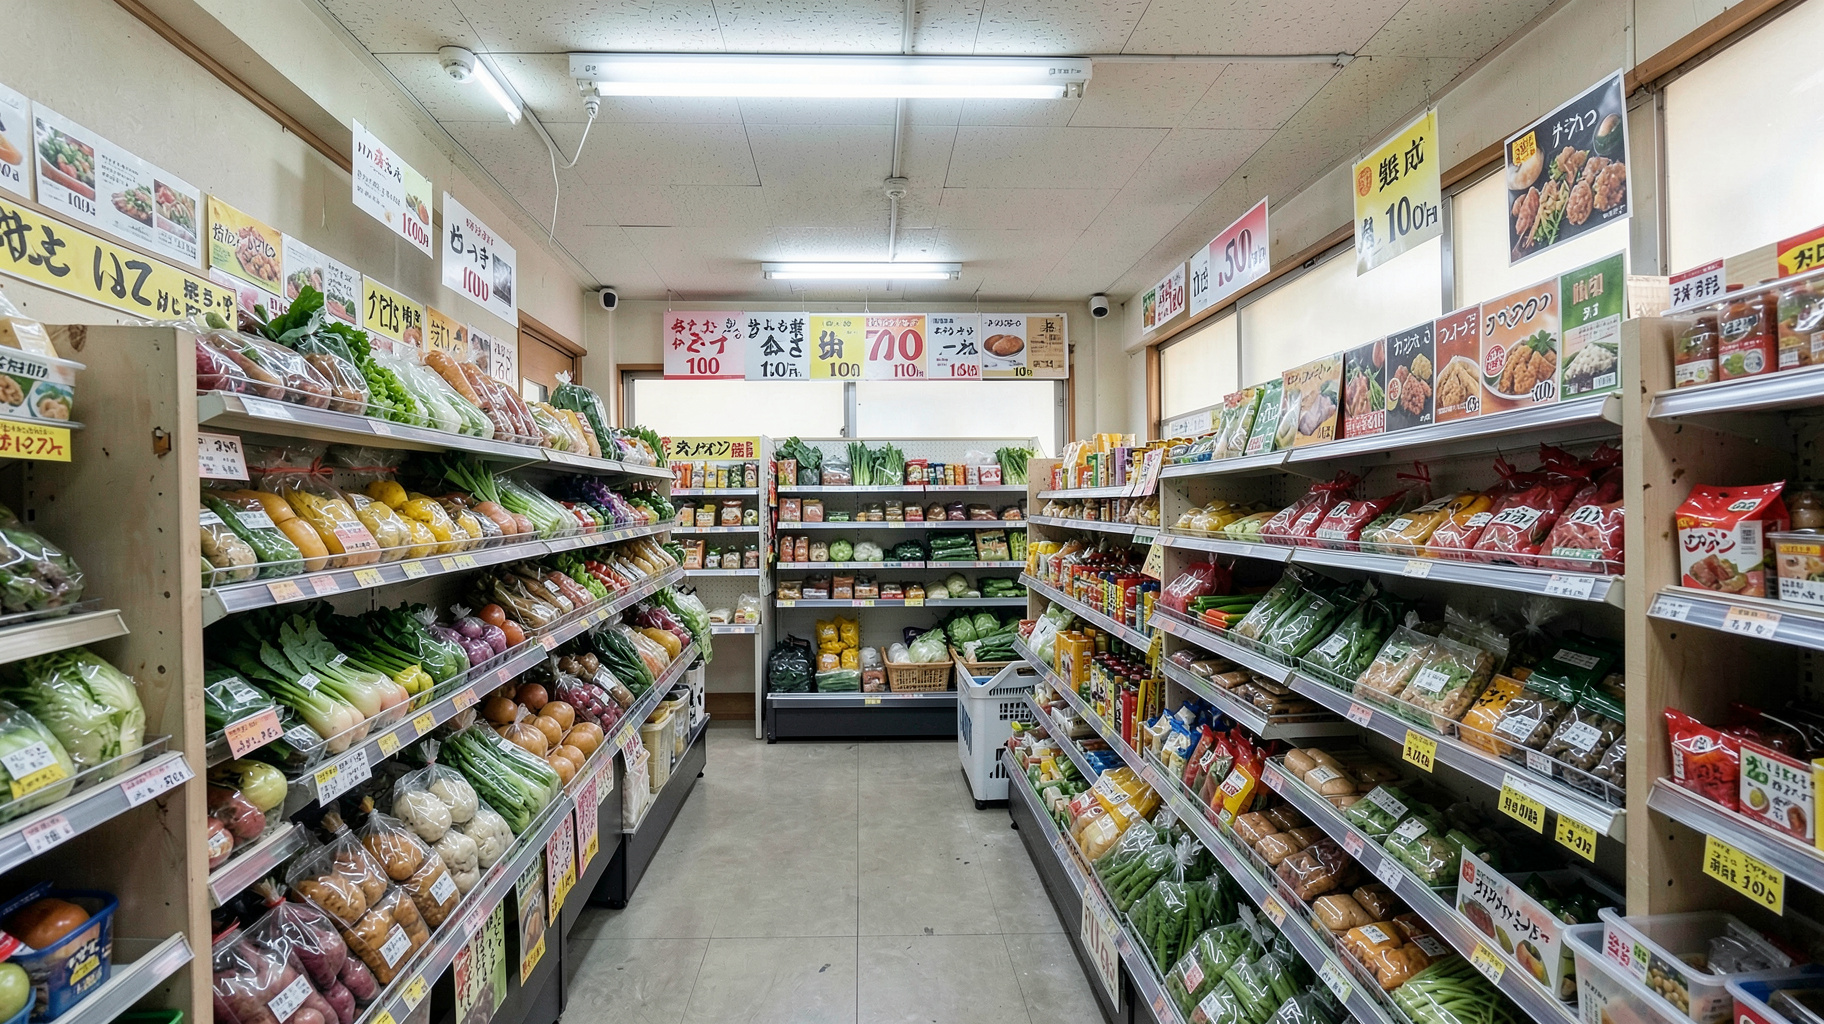
ローソンストア100が置かれている状況
2005年に登場したローソンストア100は、多くの商品を100円(税抜)で提供するという明快な価格訴求で、100円コンビニという新しい業態を切り開きました。しかし近年の原材料・エネルギーコストの高騰は、この「100円」という一律価格の看板そのものを難しくしています。均一価格を維持しようとすれば内容量や品質での調整を迫られ、価格を見直せば業態の看板を下ろすことになるという、構造的なジレンマを抱えている状況です。
こうした環境のなかで、ローソンは一部店舗について、生鮮食品を拡充し小型スーパーに近づけた新業態「Lミニマート」への転換を進めています。100円均一という制約を外し、生鮮三品や惣菜を強化することで、まいばすけっとのような都市型小型スーパーが取り込んできた需要を狙う動きだといえます。コンビニ業界全体で客数の伸び悩みが指摘されるなかで、価格競争力に優れる小型スーパー業態へ顧客が流れているとの見方もあり、Lミニマートへの転換はその流出を食い止める狙いも含んでいると考えられます。100円という価格の分かりやすさは長らく強力な集客装置でしたが、その分かりやすさゆえに価格改定の余地が乏しく、コスト高騰局面でしなやかに対応しにくいという弱点も同時に抱えていた点は見逃せません。
100円均一モデルの原価構造
100円コンビニの損益を考えるうえで欠かせないのが、通常のコンビニエンスストアとの原価構造の違いです。一般的なコンビニは公共料金の収納代行、宅配便の取次、チケット発券など、商品販売以外の付随サービスからの手数料収入を持っています。これに対し、100円均一を掲げる店舗は商品単価が低いぶん、こうした付随サービスの比率や、少ない人員での運営効率が損益を左右しやすい構造になっています。単価が低いということは、同じ売上高を確保するためにより多くの客数とレジ通過件数が必要になるということでもあり、レジ待ち時間や店舗回転率の管理が収益性に直結しやすい業態だといえます。
Lミニマートへの転換で語られている「宅配便取次や公共料金収納などのサービスを絞り込み、セルフレジを導入する」という方針は、まさにこの原価構造への処方箋です。付随サービスにかかる人件費や什器コストを削減し、その分を生鮮食品の仕入れや店舗改装に振り向けることで、低価格と収益性の両立を図ろうとしていると考えられます。ただし、宅配便取次や収納代行は近隣住民にとって日常的な利便性でもあるため、サービスを削る際には既存客の利便性低下という副作用にも配慮が必要になります。
まいばすけっととの構造比較
ローソンストア100とまいばすけっとは、いずれも「小型店舗で低価格の食品を売る」という点で似ていますが、出発点が異なります。まいばすけっとは総合スーパーの機能を小型化する発想で生鮮三品を最初から軸に据え、イオングループのPB「トップバリュ」と物流網を土台に成長してきました。一方のローソンストア100は、100円ショップのビジネスモデルを食品小売りに応用するところから始まっており、生鮮食品への対応は後発の課題として積み上がっています。
この違いは、Lミニマートへの転換が単なる「価格帯の見直し」ではなく、仕入れルートや物流、店舗レイアウトまで含めた業態そのものの組み替えを必要とすることを意味します。生鮮食品は日配品としての鮮度管理や廃棄ロスの扱いが加工食品と大きく異なり、仕入れ量の予測精度や店舗ごとの発注ノウハウが求められます。先行するまいばすけっとが持つ生鮮食品のノウハウと物流基盤に、どこまで追いつけるかが、転換の成否を左右する現実的な論点になります。
損益構造を読むための着眼点
100円コンビニ業態の損益構造を追ううえでは、次のような着眼点が有効です。第一に、Lミニマートへの転換店舗数と既存のローソンストア100店舗の推移で、業態転換のペースを確認すること。第二に、生鮮食品の廃棄ロス率で、生鮮対応の習熟度を測ること。第三に、セルフレジ導入率や人時生産性で、コスト削減の実効性を見極めることです。第四に、宅配便取次や公共料金収納など縮小したサービスの範囲と、それに対する常連客の反応も、店舗運営の持続性を測るうえで見逃せない指標になります。これらは決算資料や個別の店舗取材で断片的にしか語られませんが、組み合わせて追跡することで、転換戦略が実際に損益改善へつながっているかどうかが見えてきます。特に生鮮食品は季節や天候による仕入れ価格の変動が大きく、加工食品中心だった従来の商品構成と比べて損益がぶれやすくなる点にも注意が必要です。
今後の展望
低価格小型スーパーと100円コンビニという二つの業態は、生活防衛消費という同じ追い風を受けながら、異なる出発点から接近しつつあります。ローソンストア100の業態転換が軌道に乗るかどうかは、単独企業の経営課題にとどまらず、都市部における低価格食品小売の競争構図そのものを左右する要素です。転換が順調に進めば、コンビニ発の小型スーパー業態という新たな競争軸が生まれる一方、生鮮対応でつまずけば先行する都市型小型スーパーとの差はむしろ広がる可能性もあります。今後も各社の店舗転換の進捗と、それに伴う原価構造の変化を合わせて注視していく必要があります。
また、価格訴求型の食品小売という枠組みで見れば、オーケーストアや業務スーパーのような郊外型・卸売直結型の業態も、生活防衛消費という同じ需要を取り込もうとする存在です。都市部の駅前から郊外のロードサイドまで、立地の異なる複数の業態が同じ消費者層を奪い合う構図が広がりつつあることも、あわせて押さえておきたいポイントです。業態ごとに強みとする商品カテゴリーや客層が異なるため、単純な優劣ではなく、それぞれがどの生活シーンを狙っているのかという視点で見比べると、業界全体の動きがより理解しやすくなります。ローソンストア100の転換が一定の成果を示せば、他のコンビニチェーンが同様の小型スーパー化に追随する可能性もあり、業態の境界線そのものが今後さらに曖昧になっていくことも考えられます。