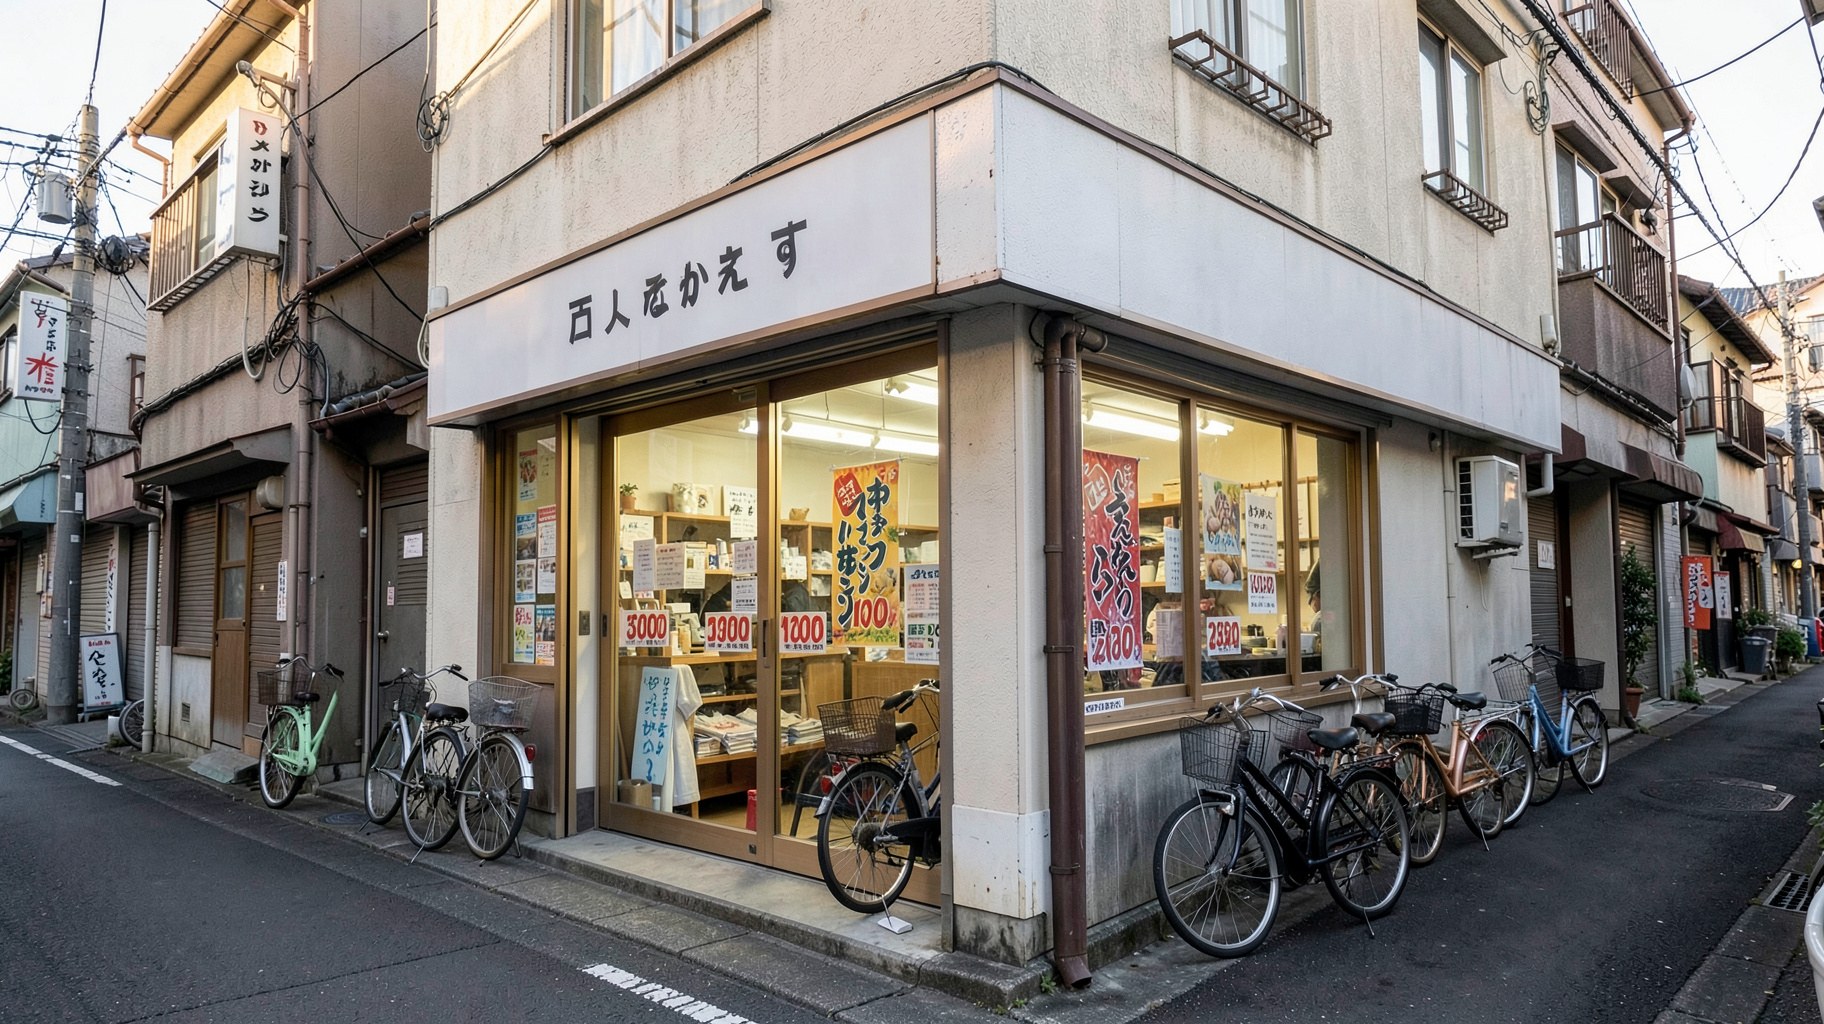
「ロープライスマーケット」という呼び方をどう定義するか

「格安スーパー」「激安スーパー」「小型スーパー」「100円コンビニ」といった呼び名は、日常会話やメディアの見出しでは頻繁に使われますが、経済産業省の商業統計や業界団体の分類のなかに、これらをひとつの業態として区切る公式な定義は存在しません。本レポートで用いる「ロープライスマーケット」という言葉も、正式な業界区分ではなく、価格訴求を主軸に据えた小型・中型の食品小売店舗群を便宜的にまとめた総称として使っています。
この整理をあえて最初に断るのは、業態の境界があいまいなまま数字だけを追うと、実態とかけ離れた比較をしてしまいやすいためです。総合スーパーの一部門としての食品売場、コンビニエンスストア、ディスカウントストア、業務用卸売店はそれぞれ異なる業界統計に計上されており、同じ「安さ」を武器にしていても出自も収益構造も大きく異なります。まずは共通する特徴と相違点を切り分けることが、以降のページで各社の動向や価格戦略を読み解く前提になります。
小型化と価格の見えやすさという二つの軸

ロープライスマーケットに共通する特徴を挙げるとすれば、店舗の小型化と、価格の見えやすさの二つに集約できます。総合スーパーのように衣料品や住関連商品まで幅広く揃えるのではなく、食品と日用品を中心に売場を絞り込み、住宅街や駅前など生活動線の近くに小さな店舗網を張り巡らせる点が第一の軸です。
第二の軸は価格の見えやすさで、恒常的な安さを前面に出す「エブリデー・ロープライス(EDLP)」を掲げる店舗もあれば、均一価格を打ち出す店舗、特売の頻度と値引き幅で訴求する店舗もあります。どの手法を採るかによって、店内の値札の作り方や販促の打ち出し方が大きく変わってきます。この価格政策の違いは価格戦略とPB商品で詳しく扱います。
四つの業態類型に整理する
本レポートでは、店舗規模と価格訴求の方式を軸に、ロープライスマーケットを四つの型に整理します。それぞれの代表的なプレイヤーの動向は主要プレイヤー動向で詳しく扱いますが、ここでは型としての特徴を先に押さえておきます。
都市型小型スーパー
コンビニエンスストアと同程度か、それよりやや大きい面積で、生鮮食品や惣菜を中心に取り扱う都市密着型の小型スーパーです。単身世帯や共働き世帯が多いエリアに集中出店し、少量パックの商品構成や、コンビニより広い品揃えでありながら移動時間を最小化できる立地を武器にしています。
生活応援型100円コンビニ
コンビニエンスストアのフォーマットをベースにしながら、均一価格や低価格の日用品・食品を中心に据えた業態です。コンビニ的な近接性と、スーパー的な価格訴求を組み合わせることで、細かな買い足し需要を取り込みます。
郊外型EDLPディスカウントスーパー
比較的広い売場面積を確保し、恒常的な低価格を維持する運営方針を掲げる郊外型のディスカウントスーパーです。特売に頼らない分、日々の価格そのものを下げる仕組みづくりが経営の中心的なテーマになります。
業務用卸売直結型ストア
本来は飲食店や小売店向けの業務用卸売を出自とし、大容量パックや輸入品、自社工場生産のプライベートブランド商品を武器に一般消費者にも販路を広げた業態です。フランチャイズ方式で店舗網を拡大している点も特徴です。
業態が育ってきた歴史的背景
現在のロープライスマーケットの原型は、一朝一夕にできあがったものではありません。1990年代後半、長期化するデフレ経済のなかで、価格破壊を掲げるディスカウント業態が各地で台頭したことが、ひとつの出発点として語られます。消費者のあいだで「安いものを賢く選ぶ」という購買行動が広がり、価格訴求そのものが店舗選択の主要な基準として定着していきました。
2000年代に入ると、コンビニエンスストア各社が生鮮食品や日配品の取り扱いを強化し始め、従来は総合スーパーの独壇場だった「近所での食品購入」という機能に進出します。これと軌を一にする形で、大手スーパーグループの側も、都市部の狭小な区画に出店できる小型フォーマットの開発を進め、都市型小型スーパーという新しい業態が育っていきました。
そして2020年代、原材料価格や物流コストの上昇を背景とした物価高騰局面において、価格に敏感な消費者層が一段と厚みを増したことで、ロープライスマーケット各業態は改めて脚光を浴びることになります。拡大を後押しする構造的な要因で扱う人口動態の変化と、こうした歴史的な経緯が重なり合って、現在の業態地図が形づくられてきたといえます。
市場規模をどう捉えるか
ロープライスマーケットの市場規模を単一の数字で示すことは容易ではありません。総合スーパー、食品スーパー、コンビニエンスストア、各種専門店といった既存の業界統計は、店舗の主たる業態で分類されており、価格訴求という切り口を横断する統計区分が用意されていないためです。都市型小型スーパーの売上は食品スーパー統計に、100円コンビニの売上はコンビニ統計に、それぞれ溶け込む形で集計されています。
そのため本レポートでは、単一の市場規模の数字を示すよりも、各業態がそれぞれの母集団のなかでどの程度の存在感を持ち、どの方向に伸びているかという相対的な位置づけを重視します。個々のプレイヤーの店舗数の推移や出店エリアの広がり方を追うことで、統計上は見えにくい「ロープライスマーケット」全体の膨張を間接的に把握するアプローチを取ります。

またディスカウント業態は景気動向や物価情勢に敏感に反応するため、単年の数字だけを切り出して「拡大している」「縮小している」と評価するのはリスクがあります。複数年にわたる出店ペースや、既存店の客数動向をあわせて確認する視点が欠かせません。
地域による偏りも見逃せない論点です。都市型小型スーパーや生活応援型100円コンビニは首都圏をはじめとする大都市圏に集中する傾向がある一方、郊外型EDLPディスカウントスーパーや業務用卸売直結型ストアは、駐車場を確保しやすい地方都市にも広く展開しています。全国一律の市場として捉えるのではなく、地域ごとの店舗網の厚みに差があることを踏まえて動向を読む必要があります。
拡大を後押しする構造的な要因
個別の企業戦略とは別に、ロープライスマーケット全体を下支えする構造的な要因がいくつか存在します。第一に、単身世帯や高齢者世帯の増加という人口動態の変化です。大容量パックをまとめ買いするより、必要な分だけを近所で頻繁に買い足すという購買スタイルに合った店舗が求められやすくなっています。
第二に、共働き世帯の増加による時短ニーズです。総菜や少量調理食材を、勤務先や自宅からの動線上で短時間に調達できる店舗の価値が高まっています。第三に、物価上昇局面における生活防衛意識の高まりです。詳しくは客層と生活防衛消費で扱いますが、価格に敏感な消費者層の広がりは、業態を問わず来店動機として働いています。
これらの要因は一時的な流行ではなく、世帯構成や労働環境の変化に根差した中長期的なトレンドであるため、ロープライスマーケットの拡大は今後も緩やかに続くと見るのが妥当です。ただし出店余地には地理的な限界もあり、その論点は出店戦略と立地で改めて取り上げます。
さらに、単身高齢者世帯の増加も見逃せない要因です。大容量パックをまとめ買いする体力的な負担や、食べきれずに廃棄してしまうリスクを避けたいという心理から、必要な分だけを少量で購入できる店舗への支持が広がっています。都市型小型スーパーや生活応援型100円コンビニの少量パック中心の品揃えは、こうしたニーズと相性が良いと考えられます。
本レポートが扱う範囲と前提
本レポートは全七章で構成し、業態の定義(本ページ)に続き、主要プレイヤーの動向、出店戦略、価格戦略とプライベートブランド、物流とオペレーション、客層と消費行動の変化、業界の課題と展望を順に扱います。対象は食品と日用品を中心とする小型・中型の低価格志向店舗とし、衣料品や住関連商品を主体とする総合ディスカウントストア、雑貨専業の100円ショップは原則として対象外としています。同じく食品を扱う業態でも、輸入食材専門店やオーガニック志向の高価格帯スーパーは、価格訴求という本レポートの主軸から外れるため対象に含めていません。
本レポートは公開情報や一般に知られている業界動向をもとに構造を整理する読み物であり、個別企業への投資判断や出店可否の意思決定を保証するものではありません。数値や固有名詞に関する最新情報は、各社の公式発表や一次情報を確認していただくことをおすすめします。
また、各ページで取り上げる企業名は、あくまで各業態を代表する例として言及しているものであり、当該企業との資本関係や提携関係を示すものではありません。業界地図を理解するための便宜的な参照先として読み進めてください。
まとめ
ロープライスマーケットは公式な業界区分ではなく、都市型小型スーパー、生活応援型100円コンビニ、郊外型EDLPディスカウントスーパー、業務用卸売直結型ストアという四つの型からなる総称です。市場規模を単一の数字で語ることは難しいものの、単身世帯の増加や生活防衛消費といった構造的な要因が、業態全体の拡大を下支えしています。
本ページで整理した定義と歴史的背景は、以降のページで各社の戦略を比較する際の共通の物差しになります。四つの型のどれに属するかによって、出店戦略も価格戦略も物流の設計も大きく異なるため、まずこの分類軸を意識しておくことが、業界全体を俯瞰する近道になります。
次のページでは、それぞれの型を代表するプレイヤーの動向を具体的に見ていきます。主要プレイヤー動向に進んでください。